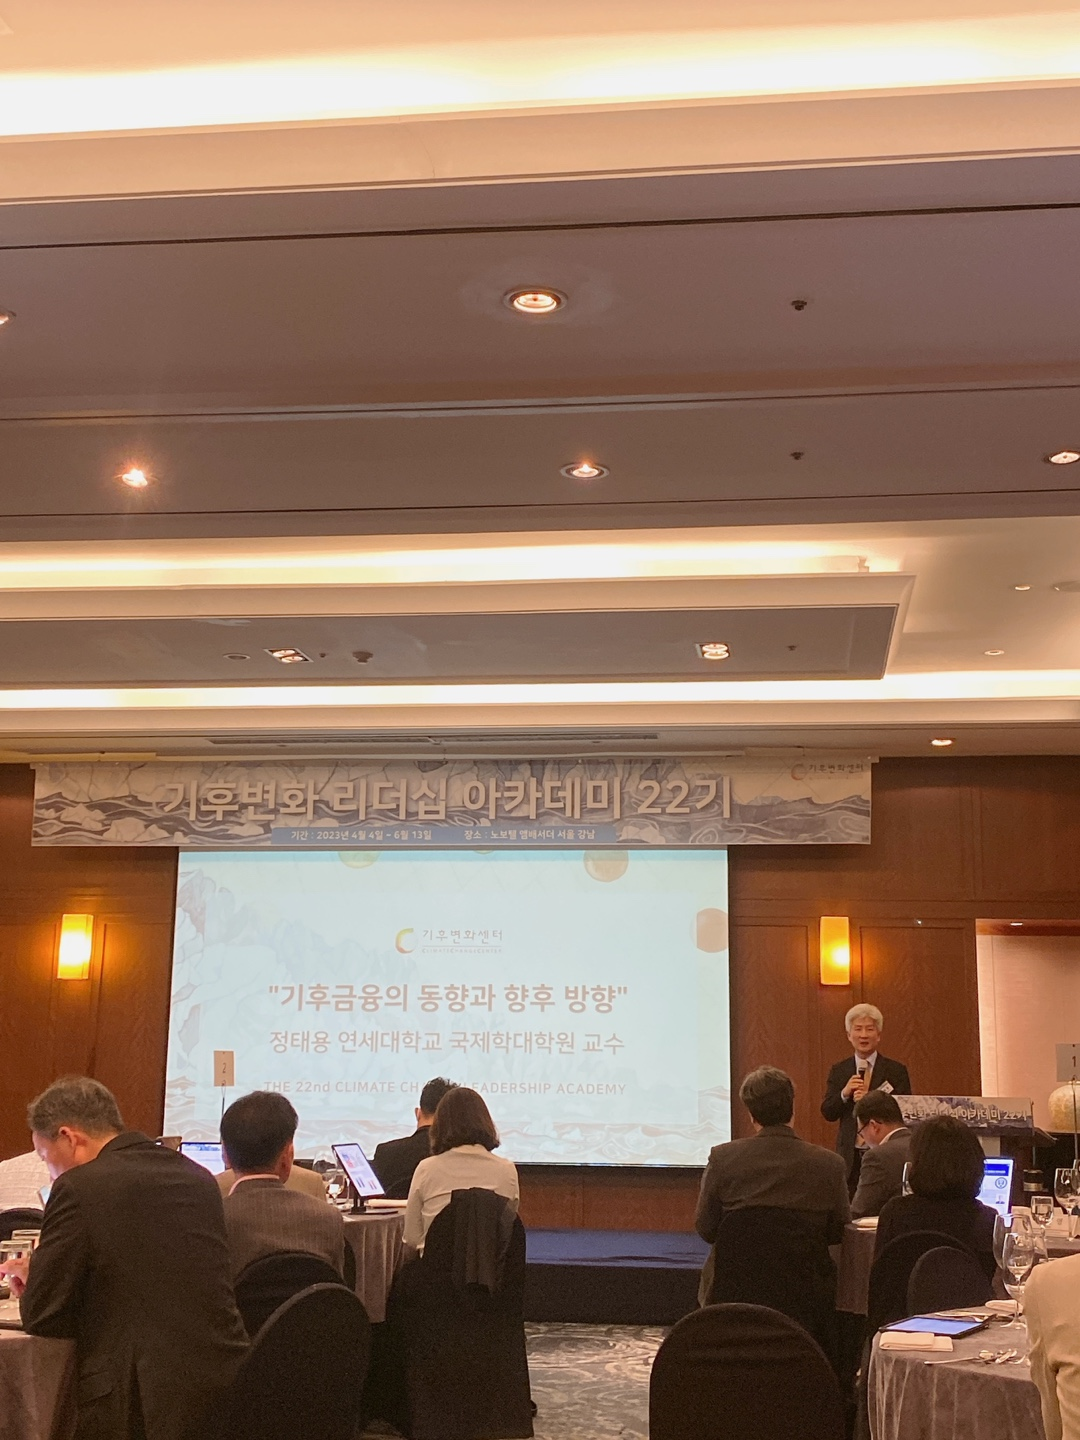
강연1. 국제기후질서 발전과 한국의 시사점
2015년 파리협정을 계기로 지구 평균 기온 상승을 1.5°로 제한 -> 달성하기 위해 NDC원칙 (각자의 감축량 정하되 지구기온 상승을 막는데 기여도 높아야하고, 점점 감축폭 높아져야하고, 측정, 보고, 검증을 통해 잘 시행되는지 감시) 우리나라는 2018년 기준으로 40% 감축 목표 설정
2050년 NET ZERO를 실현 목표
IPCC: 재생에너지 보급 확대/탄소포집저장 기술 활용 등 여러 사항 권고
IEA: 원자력 비중 커질 것이라 예측. -> 국가의 원자력 정책을 재정비하고, 원자력의 재평가 (탄소포집기술과 원자력은 논쟁이 많은 주제)
기후변화 대응 협력 프로세스
유엔주도: 매년 COP 개최(190개국이상 참여) -> NDC제출 독려, 다양한 감축방안 협의 등
비유엔 다자 협력: G7 기후클럽, JETP
GCF(녹색기후기금): 개도국 기후변화대응을 지원하는 유엔산화 재원기구
GGGI: 개도국에서 프로젝트 기획 및 수행, 40여개국에 배치
강연2. 기후금융의 동향과 향후 방향
기후변화 -고정적 특성 가진 재산 취약, 가뭄은 더 심각해지고, 강수량 변함없지만 홍수피해 증가할 것임. 이런 피해에 한국은 거의 사전적 대비하지 않고 있다. (앞으로 피해범위는 커질 것임)
한국정부는 기후정책의 장기적(MAX 5년), 융합적인 문제 인식 부족
한국금융권은 정책금융에만 익숙하다 보니 리스크 감수하지 않으려고 함. -> 국내외 녹색금융의 기회 상실
-기후금융 추이
국내: 공공 부분보다 개인부문의 증가 폭 크고 곧 앞지를 것이라 예측 국외: 우리나라 거의 하지 않지만 동아시아 지역 규모 큼. 중국과 일본의 영향이다.
녹색채권의 발행여부보다 어디에 사용되는 지가 중요.
기후금융: 리스크와 영향
물리적 리스크/전환 리스크(제도, 관행 등을 바꾸는 것을 돈으로 환산하기 어려움)
전환 리스크의 환산 어려움으로 시행하지 않는다면 물리적 피해 더욱 커질 것임.
정부- 국가 미래 경제 경로의 불확실성을 줄여주는 노력이 필요
금융권- 정책금융에 의지할 것이 아니라 불확실성을 감수
의사결정가- 기후과학에 대해 이해하고 다양한 분야 전문가들과 협업 해야 함.
느낀점: 첫 번째 강연 내용 중 중국은 감축량 얼마나 정했는지 모른다는 내용이 나와서 중국은 기후변화대응에 기여하지 않는다고 생각했는데 두 번째 강연에서 중국과 일본 덕에 동아시아 규모가 크다는 것에 놀랐다. 이미 발전을 한 선진국과 이제 발전을 시작하는 단계인 개도국의 입장 차이를 고려해야 한다고 생각한다. 개도국에서 탄소배출이 나오는 대부분의 원인도 다국적 기업의 공장 때문인데 탄소 감축 압박을 가하는 것도 아이러니한 상황인 것 같다고 생각했다. 기후금융은 앞으로 기후변화로 인한 피해를 예방하기 위해 필수라는 것을 알게 되었다. 기후금융에 대한 선행 사례를 한 번 살펴보며 공부를 해보면 좋을 것 같다.


강연1. 국제기후질서 발전과 한국의 시사점
2015년 파리협정을 계기로 지구 평균 기온 상승을 1.5°로 제한 -> 달성하기 위해 NDC원칙 (각자의 감축량 정하되 지구기온 상승을 막는데 기여도 높아야하고, 점점 감축폭 높아져야하고, 측정, 보고, 검증을 통해 잘 시행되는지 감시) 우리나라는 2018년 기준으로 40% 감축 목표 설정
2050년 NET ZERO를 실현 목표
IPCC: 재생에너지 보급 확대/탄소포집저장 기술 활용 등 여러 사항 권고
IEA: 원자력 비중 커질 것이라 예측. -> 국가의 원자력 정책을 재정비하고, 원자력의 재평가 (탄소포집기술과 원자력은 논쟁이 많은 주제)
기후변화 대응 협력 프로세스
유엔주도: 매년 COP 개최(190개국이상 참여) -> NDC제출 독려, 다양한 감축방안 협의 등
비유엔 다자 협력: G7 기후클럽, JETP
GCF(녹색기후기금): 개도국 기후변화대응을 지원하는 유엔산화 재원기구
GGGI: 개도국에서 프로젝트 기획 및 수행, 40여개국에 배치
강연2. 기후금융의 동향과 향후 방향
기후변화 -고정적 특성 가진 재산 취약, 가뭄은 더 심각해지고, 강수량 변함없지만 홍수피해 증가할 것임. 이런 피해에 한국은 거의 사전적 대비하지 않고 있다. (앞으로 피해범위는 커질 것임)
한국정부는 기후정책의 장기적(MAX 5년), 융합적인 문제 인식 부족
한국금융권은 정책금융에만 익숙하다 보니 리스크 감수하지 않으려고 함. -> 국내외 녹색금융의 기회 상실
-기후금융 추이
국내: 공공 부분보다 개인부문의 증가 폭 크고 곧 앞지를 것이라 예측 국외: 우리나라 거의 하지 않지만 동아시아 지역 규모 큼. 중국과 일본의 영향이다.
녹색채권의 발행여부보다 어디에 사용되는 지가 중요.
기후금융: 리스크와 영향
물리적 리스크/전환 리스크(제도, 관행 등을 바꾸는 것을 돈으로 환산하기 어려움)
전환 리스크의 환산 어려움으로 시행하지 않는다면 물리적 피해 더욱 커질 것임.
정부- 국가 미래 경제 경로의 불확실성을 줄여주는 노력이 필요
금융권- 정책금융에 의지할 것이 아니라 불확실성을 감수
의사결정가- 기후과학에 대해 이해하고 다양한 분야 전문가들과 협업 해야 함.
느낀점: 첫 번째 강연 내용 중 중국은 감축량 얼마나 정했는지 모른다는 내용이 나와서 중국은 기후변화대응에 기여하지 않는다고 생각했는데 두 번째 강연에서 중국과 일본 덕에 동아시아 규모가 크다는 것에 놀랐다. 이미 발전을 한 선진국과 이제 발전을 시작하는 단계인 개도국의 입장 차이를 고려해야 한다고 생각한다. 개도국에서 탄소배출이 나오는 대부분의 원인도 다국적 기업의 공장 때문인데 탄소 감축 압박을 가하는 것도 아이러니한 상황인 것 같다고 생각했다. 기후금융은 앞으로 기후변화로 인한 피해를 예방하기 위해 필수라는 것을 알게 되었다. 기후금융에 대한 선행 사례를 한 번 살펴보며 공부를 해보면 좋을 것 같다.