☘ [5주차] 기후변화 영리더십 아카데미 5주차 후기🌳
1강 ESG 지속가능성 공시 주요 이슈와 ISSB 기준 현황_백태영 ISSB 한국위원
지속가능경영/투자(이해관계자중시 경영/투자)의 스펙트럼 :
수동적 수단 : 규제/소비자/투자자의 변화에 대해수동적으로 가거나
능동적 수단 : 능동적으로 이것은 기회라고 판단하는 것
목적 : 회사의 목적 자체를 주주 이외의 다중 이해관계자 이익 향상 자체를 기업목적으로 봄
Business round table = 우리나라 정경연
결국의 기업의 변화를 이끄는 것이 규제냐, 시장의 변화인지를 생각해야하며 과대평가나 과소평가를 하지 말아야한다. 윤리적 소비란 말 좋지 않다. 비윤리적이 아닌 보통의 소비자라고 표현하는 것이 좋을 것
우리를 위한 것은 지구를 위한 것이 아니라 지구의 생존을 위한 것이다. 지구의 역사에 인류가 존재를 한 것은 굉장히 짧은 역사>> 이 상태로 가면 인류만 없어지고 새로운 생물이 생길 수 있음
# 외향적 영향
기업 >>환경(온실가스 배출 등)
외향적 영향을 강조할때에는 의무적으로 가기 어렵다. 유럽에게는 가능하지만 그 외 나라들은 어렵다.
#내향적 영향
기업이 <<환경으로부터 받는 지속가능성 관련 위험/ 기회
지속가능성 공시가 현재는 자발적 공시 올 겨울 쯤에 정부에서 더 자세한 공시 나올 것 거래소 의무 공시이기에 효력이 약하지만 곧 강력한 법정 공시로 갈 것임
내향적 영향 공시 : 철저히 기업의 재무적 내용에 대한 공시
외향적 영향 : GRI
이중중요성은 : ESRS
기존의 자발적 공시의 공시범위(scope)는
해당기업이 배출하는 양 스코프 1
구입된 에너지 관련 스코프 2
공급업체와 소비자가 제품을 사용할 때 나오는 양까지 다 같이 공시 스코프 3
스코프 3는 직원의 대중교통이용, 전기가 화력으로 되는지 재생에너지로 생산되는지까지 세부적으로 측정해야하는 어려움이 존재한다.
* 소비자가 더 이상 온실가스 이슈로 안산다면 그것은 기업의 이슈가 될 것이다.
- 온실가스 배출량의 경우 연결 회계실체, 피투자 회사, 비연결 관계회사 배출량 스코프 123 다 해야함
첫 2개 IFRS 지속가능성 공시기준
S1 일반요구사항 공시기준
기업이 부담을 느끼는 것 재무제표와 지속가능성 공시 간의 일관성과 연결필요를 강조함
S2 기후관련 공시기준
물리적위험과 전환 위험
물리적 위험 : 자연 재난
전환위험 : 저탄소 사회로의 전환을 위한 규제가 들어오면 기업이 바꿔야하는 위험이 전환 위험. 허나 이것은 기회가 있을 수도 있음
ISSB가 누구의 지속가능성인가?
- 기업의 지속가능성을 보는 것이 아니라 환경과 사회에 관련된 지속가능성을 기업에 관점에서 보는 것
- 기업의 지속가능성 전부가 ESG와 상관있지는 않음 필름 회사의 쇠퇴와 같은 것은 ESG와 관련이 없기에
ISSB측정에 있어서 어려움이 있다 특히 scope 3로 가면 하지만 어려워도 해야한다.
모든 것을 첫해부터하기 어려우니까 첫해는 기후변화에 대한 공시만 해도 괜찮다.
* 과연 중소기업을 위한 유연한 기준의 공시를 하나 만들어야하지 않을까?
>>특정 조건에 의해, 공시 면제나 단순 공시로 대체
ISSB는 전세계에서 활용할 수 있는 기준을 하나 만드는 것
물론 대기업과 소기업을 나누어 소기업 두세트를 만들 수는 있겠지만 안하기로 하였다
이유 : 국내는 사이즈를 중요시하지만 해외는 그렇지 않다 오히려 다른 기준으로 나눠야한다고 봄
ISSB는 의무할 권한이 있는 곳이 아니고 이것을 규제화하는 기관일 뿐이다. 의무화하는 것은 금융위 -> 어떤 기업에 어떤 기준을 적용할 것인지는 금융위가 적용해야함
ISSB는 약화조항 정도만 적용하는 기관이다.
느낀 점 : 기후변화에 대한 공부를 하면서 느끼게 된 점 중에 하나가 기후변화와 관련된 약어와 센터, 협의체가 정말 많다는 것이다. 그리고 그러한 것들이 대부분 약어로 된 영어로 되어있기에 어떤 것을 의미하는 것인지 쉽게 파악하기 어렵다는 것이다. 이런 부분이 해결된다면 사람들이 좀 더 쉽게 기후변화에 대한 공부를 할 수 있지 않을까 싶다.
2강[원우기업 ESG 사례발표]
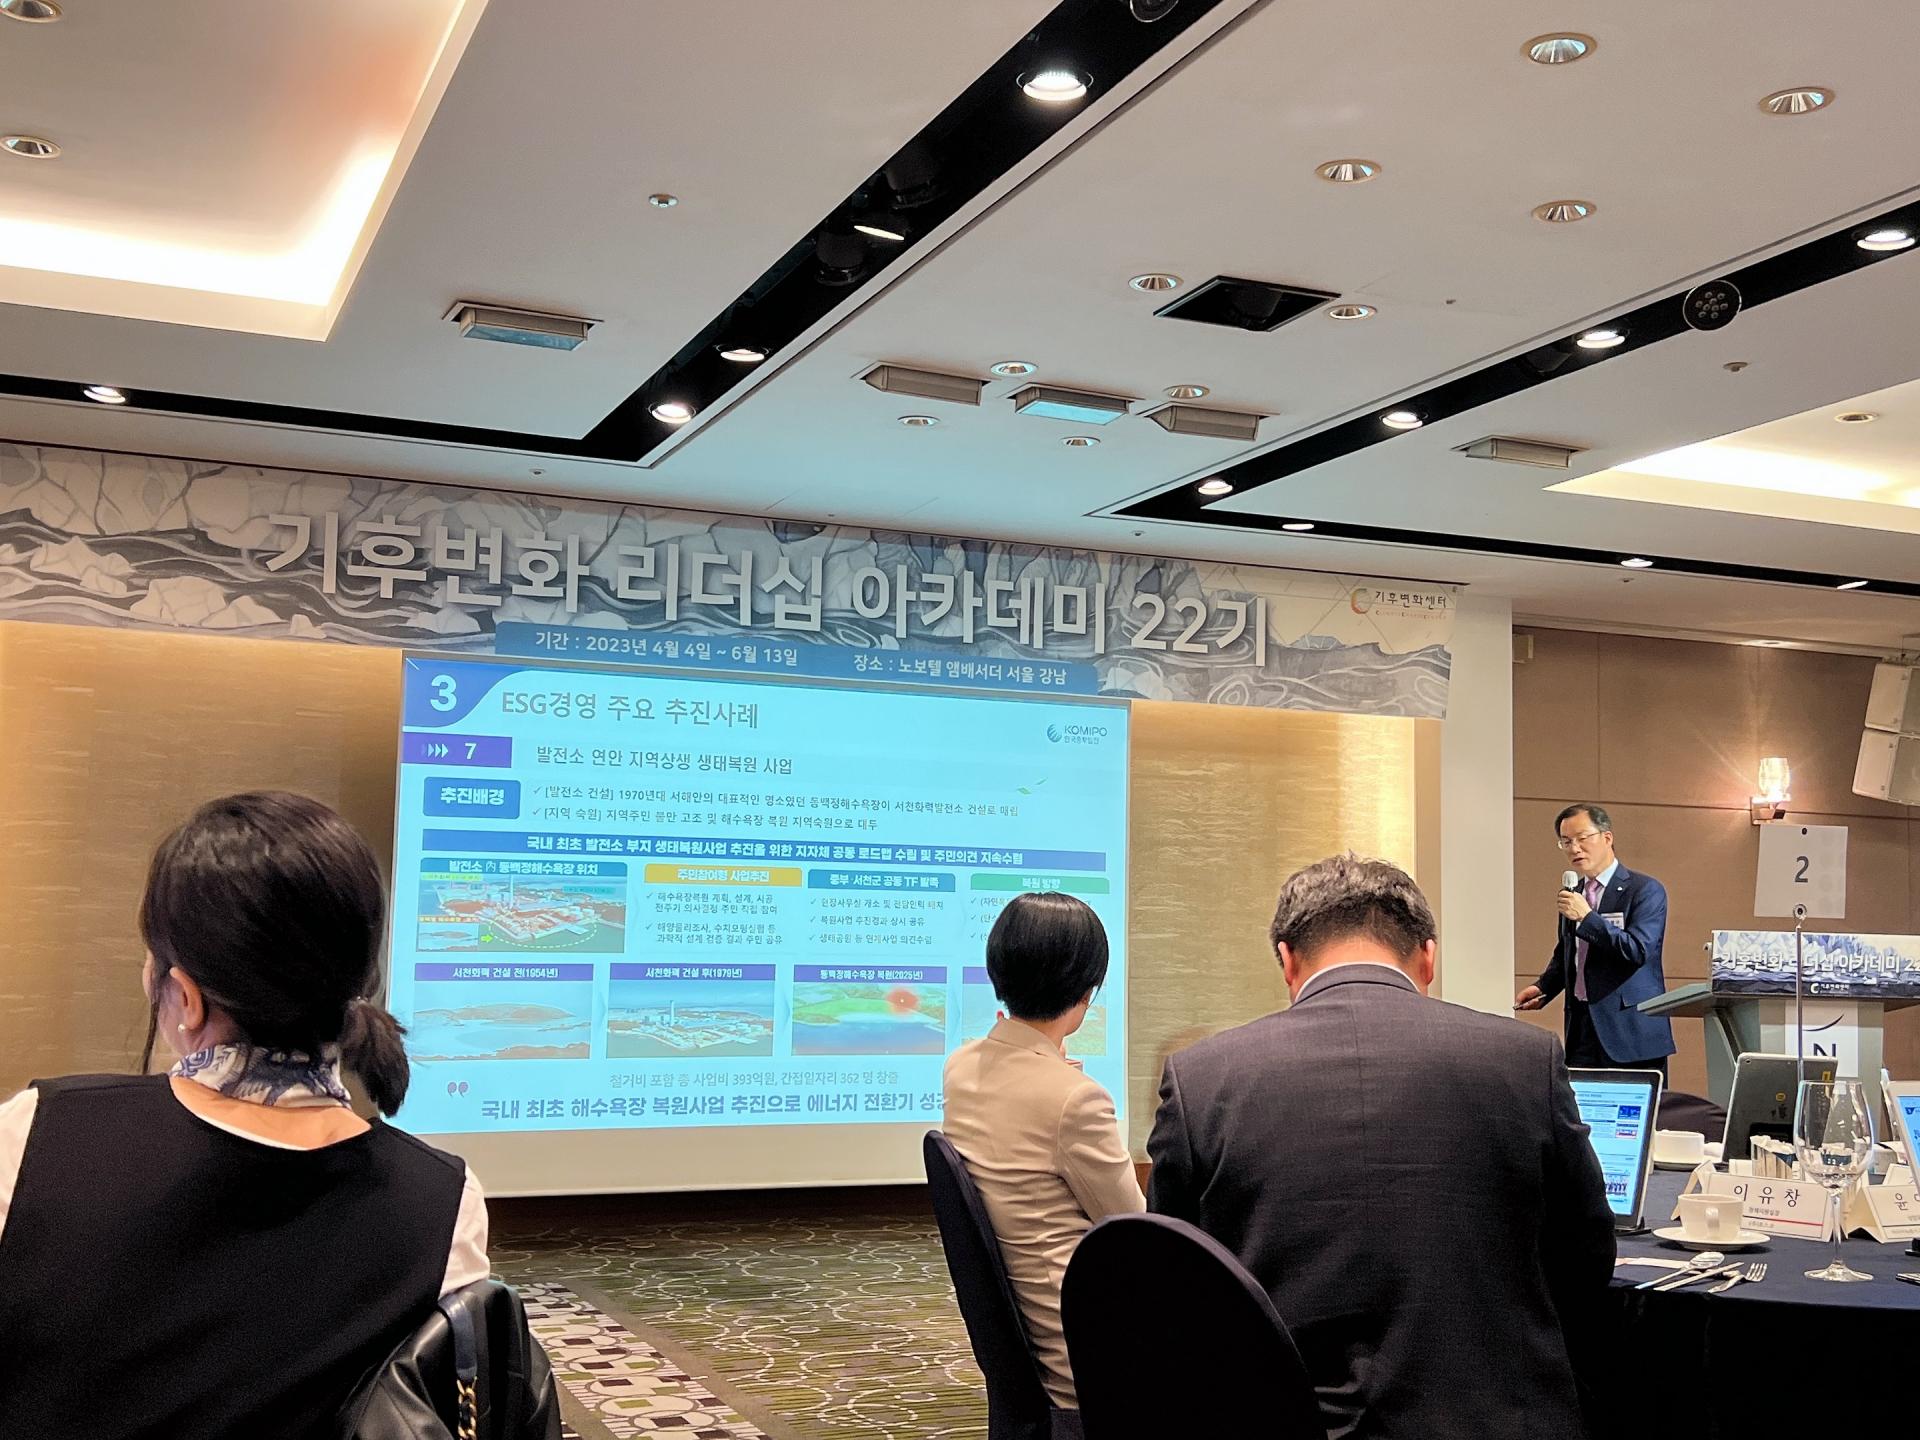
한국중부발전, KB국민은행 ESG 기획본부장, SK SUPEX 추구 협의회에 근무하고 계시는 각각의 원우분들이 나오셔서 자신의 기업이 어떠한 활동을 하고 계시는지 설명해주셨다.
한국중부 발전의 경우 국내사업 뿐만 아니라 해외 사업 또한 굉장히 많이 하고 있었다.
KB 국민은행의 경우
신뢰기반의 투자를 받기 위한 ESG활동
금융의 공급자로서의 ESG활동
이해관계자가 함께 참여하는 ESG 활동
이 세가지의 목적을 두고 ESG활동을 하고 계셨다.
SK SUPEX 추구 협의회의 경우 그린 분야에서도 75조원의 매출, CSR 활동, Sunny 자원봉사활동등 다양한 활동을 하고 있었다.
또한 기업이 스스로 문제를 해결해나갈 수 있게 하고 사회적 기업 소셜벤처에 대한 투자를 하여 친환경 Biz로 포트폴리오 구축해나가면서, 사회적 기업 생태계를 육성해서 사회문제를 해결해 나가려고 하는 목표가 있었다.
느낀점 : 각기 다른 기업에서 기후변화대응과 ESG와 관련해서 어떠한 노력과 사업을 하고 있는지 알 수 있었다. 또한 그러한 대한민국의 우수한 기업에서 일하고 계신 원우님들을 보면서 강력한 동기부여를 받게 되었고 기후변화에 대한 적절한 대응 방법을 찾는 사람이 되고 싶다는 생각을 하게 되었다.


☘ [5주차] 기후변화 영리더십 아카데미 5주차 후기🌳
1강 ESG 지속가능성 공시 주요 이슈와 ISSB 기준 현황_백태영 ISSB 한국위원
지속가능경영/투자(이해관계자중시 경영/투자)의 스펙트럼 :
수동적 수단 : 규제/소비자/투자자의 변화에 대해수동적으로 가거나
능동적 수단 : 능동적으로 이것은 기회라고 판단하는 것
목적 : 회사의 목적 자체를 주주 이외의 다중 이해관계자 이익 향상 자체를 기업목적으로 봄
Business round table = 우리나라 정경연
결국의 기업의 변화를 이끄는 것이 규제냐, 시장의 변화인지를 생각해야하며 과대평가나 과소평가를 하지 말아야한다. 윤리적 소비란 말 좋지 않다. 비윤리적이 아닌 보통의 소비자라고 표현하는 것이 좋을 것
우리를 위한 것은 지구를 위한 것이 아니라 지구의 생존을 위한 것이다. 지구의 역사에 인류가 존재를 한 것은 굉장히 짧은 역사>> 이 상태로 가면 인류만 없어지고 새로운 생물이 생길 수 있음
# 외향적 영향
기업 >>환경(온실가스 배출 등)
외향적 영향을 강조할때에는 의무적으로 가기 어렵다. 유럽에게는 가능하지만 그 외 나라들은 어렵다.
#내향적 영향
기업이 <<환경으로부터 받는 지속가능성 관련 위험/ 기회
지속가능성 공시가 현재는 자발적 공시 올 겨울 쯤에 정부에서 더 자세한 공시 나올 것 거래소 의무 공시이기에 효력이 약하지만 곧 강력한 법정 공시로 갈 것임
내향적 영향 공시 : 철저히 기업의 재무적 내용에 대한 공시
외향적 영향 : GRI
이중중요성은 : ESRS
기존의 자발적 공시의 공시범위(scope)는
해당기업이 배출하는 양 스코프 1
구입된 에너지 관련 스코프 2
공급업체와 소비자가 제품을 사용할 때 나오는 양까지 다 같이 공시 스코프 3
스코프 3는 직원의 대중교통이용, 전기가 화력으로 되는지 재생에너지로 생산되는지까지 세부적으로 측정해야하는 어려움이 존재한다.
* 소비자가 더 이상 온실가스 이슈로 안산다면 그것은 기업의 이슈가 될 것이다.
- 온실가스 배출량의 경우 연결 회계실체, 피투자 회사, 비연결 관계회사 배출량 스코프 123 다 해야함
첫 2개 IFRS 지속가능성 공시기준
S1 일반요구사항 공시기준
기업이 부담을 느끼는 것 재무제표와 지속가능성 공시 간의 일관성과 연결필요를 강조함
S2 기후관련 공시기준
물리적위험과 전환 위험
물리적 위험 : 자연 재난
전환위험 : 저탄소 사회로의 전환을 위한 규제가 들어오면 기업이 바꿔야하는 위험이 전환 위험. 허나 이것은 기회가 있을 수도 있음
ISSB가 누구의 지속가능성인가?
- 기업의 지속가능성을 보는 것이 아니라 환경과 사회에 관련된 지속가능성을 기업에 관점에서 보는 것
- 기업의 지속가능성 전부가 ESG와 상관있지는 않음 필름 회사의 쇠퇴와 같은 것은 ESG와 관련이 없기에
ISSB측정에 있어서 어려움이 있다 특히 scope 3로 가면 하지만 어려워도 해야한다.
모든 것을 첫해부터하기 어려우니까 첫해는 기후변화에 대한 공시만 해도 괜찮다.
* 과연 중소기업을 위한 유연한 기준의 공시를 하나 만들어야하지 않을까?
>>특정 조건에 의해, 공시 면제나 단순 공시로 대체
ISSB는 전세계에서 활용할 수 있는 기준을 하나 만드는 것
물론 대기업과 소기업을 나누어 소기업 두세트를 만들 수는 있겠지만 안하기로 하였다
이유 : 국내는 사이즈를 중요시하지만 해외는 그렇지 않다 오히려 다른 기준으로 나눠야한다고 봄
ISSB는 의무할 권한이 있는 곳이 아니고 이것을 규제화하는 기관일 뿐이다. 의무화하는 것은 금융위 -> 어떤 기업에 어떤 기준을 적용할 것인지는 금융위가 적용해야함
ISSB는 약화조항 정도만 적용하는 기관이다.
느낀 점 : 기후변화에 대한 공부를 하면서 느끼게 된 점 중에 하나가 기후변화와 관련된 약어와 센터, 협의체가 정말 많다는 것이다. 그리고 그러한 것들이 대부분 약어로 된 영어로 되어있기에 어떤 것을 의미하는 것인지 쉽게 파악하기 어렵다는 것이다. 이런 부분이 해결된다면 사람들이 좀 더 쉽게 기후변화에 대한 공부를 할 수 있지 않을까 싶다.
2강[원우기업 ESG 사례발표]
한국중부발전, KB국민은행 ESG 기획본부장, SK SUPEX 추구 협의회에 근무하고 계시는 각각의 원우분들이 나오셔서 자신의 기업이 어떠한 활동을 하고 계시는지 설명해주셨다.
한국중부 발전의 경우 국내사업 뿐만 아니라 해외 사업 또한 굉장히 많이 하고 있었다.
KB 국민은행의 경우
신뢰기반의 투자를 받기 위한 ESG활동
금융의 공급자로서의 ESG활동
이해관계자가 함께 참여하는 ESG 활동
이 세가지의 목적을 두고 ESG활동을 하고 계셨다.
SK SUPEX 추구 협의회의 경우 그린 분야에서도 75조원의 매출, CSR 활동, Sunny 자원봉사활동등 다양한 활동을 하고 있었다.
또한 기업이 스스로 문제를 해결해나갈 수 있게 하고 사회적 기업 소셜벤처에 대한 투자를 하여 친환경 Biz로 포트폴리오 구축해나가면서, 사회적 기업 생태계를 육성해서 사회문제를 해결해 나가려고 하는 목표가 있었다.
느낀점 : 각기 다른 기업에서 기후변화대응과 ESG와 관련해서 어떠한 노력과 사업을 하고 있는지 알 수 있었다. 또한 그러한 대한민국의 우수한 기업에서 일하고 계신 원우님들을 보면서 강력한 동기부여를 받게 되었고 기후변화에 대한 적절한 대응 방법을 찾는 사람이 되고 싶다는 생각을 하게 되었다.