강연자
강연1) “ESG 지속가능성 공시 주요 이슈와 ISSB 기준 현황”
백태영 ISSB 한국위원, 성균관대학교 교수
강연2) “원우기업 ESG경영 사례 발표”
➀ 박영규 한국중부발전(주) 기술안전본부장 부사장
➁ 조용범 KB국민은행 ESG기획부장
➂ 김은정 SK SUPEX추구협의회 부사장
주요 내용 요약(강연 1중점)
- ISBB공시 기준의 강화가 진행중이며 특히 SCOPE3 부분의 논의가 진행 중임.
- 기업의 입장에서 외향적 영향을 강조했다면 투자자 관점, 기업가치 관점, 재무적 중요성을 강조하는데 이것이 내향적 관점이다.
- 자본시장의 관점에서 지원하기 위함.
Ex) 온실가스 : 외향적 영향
즉, 회계 기준의 법정 공시로의 변화가 생길 예정이다.
영향공시 방향
- 내향적 영향 공시: 재무적 중요성 관련 공시 ISBB(SASB, IIRC, CDSB)
- 외향적 영향 공시: GRI
- 양방향 영향 공시(중요시하는 유럽이 진행)
공시범위
SCOPE1: 해당조직
SCOPE2: 구입 에너지 관련
SCOPE3: 가치사슬 상하류 (공급업체, 고객)
부담
: 재무제표와 지속가능성 공시가 동시에 발표되도록 요구(일정 상 문제)
*ISSB는 기업 자체의 지속가능성에 대한 공시가 아니다.
*국제 지속가능성 공시의 단일 표준화는 안되고 공조
*국제적 최소 기준 매우 높아서 기업이 부담
ISSB 공시기준이 중요한 이유
자발적 공시에서 의무공시로 변화
재무제표 공시와 연계
경영결과와 경영활동 공시
*전환위험에 취약한 사업활동의 규모와 비율
- 생물 다양성, 생태계, 인적 자본 관련한 평가 기준에 있어 후속연구가 필요
생긴 의문점 및 자료 탐색
1) ISBB 한국형 기준공시로 생성되는 기업 입장에서의 어려움은 도 어떤 것들이 있을까? 그리고 어떻게 논의되고 있을까?
중소기업의 부담 가중(책임 회피 가능성), 공시 시스템 확보 소요시간, 회계처리의 복잡성
2) 공시에 관해 추가적으로 후속 연구가 이루어져야하는 부분과 어려움?
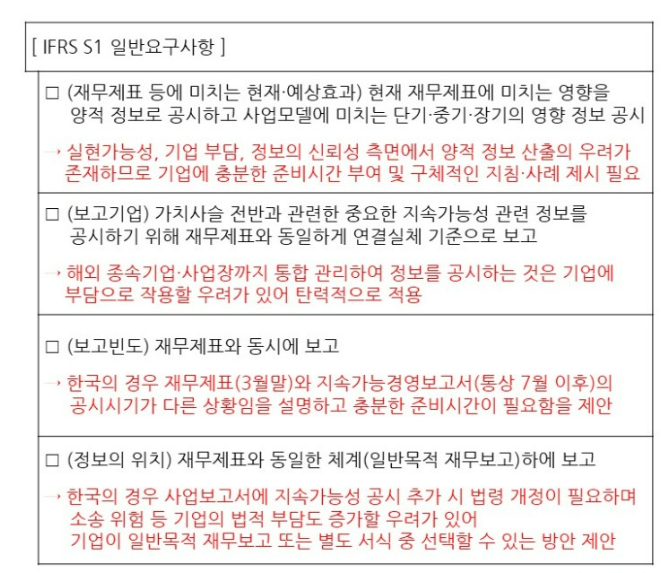
*2022년 초안안에 대한 논의 결과(금융위)
기후 회복력 평가를 위한 시나리오 분석(불확실성이 높은 IFRS S1, S2 공시 요건)과 같은 기후 리스크 분석의 통일 가이드 필요
과도한 비용 또는 노력 없이 보고일에 이용할 수 있는 모든 합리적이고 지지 가능한 정보 고려
ISSB는 기업이 '기후 관련 위험과 기회에 노출된 정도'와 함께 '기후 관련 시나리오 분석 수행을 위하여 이용 가능한 기술, 역량, 자원'을 고려
> 자신의 상황에 적합한 기후 관련 시나리오 분석 방법을 선택
3) 그린 수소의 활용 동향 가능성 여부
정부가 2023년에 그린 수소의 생산과 더불어 탄소 포집을 통해 요식 업계에 탄산을 공급한다는 발표를 진행
>> 현재 수소차처럼 수소를 활용할 수 있는 여러 방안들이 제시되는 상황에서 기술개발 R&D의 경우 기업의 규모에 따라 한정적임.
>> 국가 주도 기술적 활용은 좋으나 기술 개발 문제 (CCS)또는 수혜자 한정시의 한계
>> 국가차원의 일부 독자적인 로드맵 구축 필요


강연자
강연1) “ESG 지속가능성 공시 주요 이슈와 ISSB 기준 현황”
백태영 ISSB 한국위원, 성균관대학교 교수
강연2) “원우기업 ESG경영 사례 발표”
➀ 박영규 한국중부발전(주) 기술안전본부장 부사장
➁ 조용범 KB국민은행 ESG기획부장
➂ 김은정 SK SUPEX추구협의회 부사장
주요 내용 요약(강연 1중점)
- ISBB공시 기준의 강화가 진행중이며 특히 SCOPE3 부분의 논의가 진행 중임.
Ex) 온실가스 : 외향적 영향
즉, 회계 기준의 법정 공시로의 변화가 생길 예정이다.
영향공시 방향
공시범위
SCOPE1: 해당조직
SCOPE2: 구입 에너지 관련
SCOPE3: 가치사슬 상하류 (공급업체, 고객)
부담
: 재무제표와 지속가능성 공시가 동시에 발표되도록 요구(일정 상 문제)
*ISSB는 기업 자체의 지속가능성에 대한 공시가 아니다.
*국제 지속가능성 공시의 단일 표준화는 안되고 공조
*국제적 최소 기준 매우 높아서 기업이 부담
ISSB 공시기준이 중요한 이유
자발적 공시에서 의무공시로 변화
재무제표 공시와 연계
경영결과와 경영활동 공시
*전환위험에 취약한 사업활동의 규모와 비율
- 생물 다양성, 생태계, 인적 자본 관련한 평가 기준에 있어 후속연구가 필요
생긴 의문점 및 자료 탐색
1) ISBB 한국형 기준공시로 생성되는 기업 입장에서의 어려움은 도 어떤 것들이 있을까? 그리고 어떻게 논의되고 있을까?
중소기업의 부담 가중(책임 회피 가능성), 공시 시스템 확보 소요시간, 회계처리의 복잡성
2) 공시에 관해 추가적으로 후속 연구가 이루어져야하는 부분과 어려움?
*2022년 초안안에 대한 논의 결과(금융위)
기후 회복력 평가를 위한 시나리오 분석(불확실성이 높은 IFRS S1, S2 공시 요건)과 같은 기후 리스크 분석의 통일 가이드 필요
과도한 비용 또는 노력 없이 보고일에 이용할 수 있는 모든 합리적이고 지지 가능한 정보 고려
ISSB는 기업이 '기후 관련 위험과 기회에 노출된 정도'와 함께 '기후 관련 시나리오 분석 수행을 위하여 이용 가능한 기술, 역량, 자원'을 고려
> 자신의 상황에 적합한 기후 관련 시나리오 분석 방법을 선택
3) 그린 수소의 활용 동향 가능성 여부
정부가 2023년에 그린 수소의 생산과 더불어 탄소 포집을 통해 요식 업계에 탄산을 공급한다는 발표를 진행
>> 현재 수소차처럼 수소를 활용할 수 있는 여러 방안들이 제시되는 상황에서 기술개발 R&D의 경우 기업의 규모에 따라 한정적임.
>> 국가 주도 기술적 활용은 좋으나 기술 개발 문제 (CCS)또는 수혜자 한정시의 한계
>> 국가차원의 일부 독자적인 로드맵 구축 필요